top of page

ABC per investire
Seguimi


Lorenzo Bravo
30 ott 2026
Ma spesso ci comportiamo come se lo fosse
In Italia esiste un paradosso che descrive perfettamente il nostro rapporto con il denaro: siamo un popolo di risparmiatori che, però, fatica a diventare un popolo di investitori.
Mentre accumuliamo liquidità sui conti correnti (circa 1.200 miliardi!) per paura dell'incertezza, cediamo con sorprendente facilità al fascino dell'azzardo, sperando in una "scorciatoia" finanziaria che tuttavia la statistica nega sistematicamente.
Secondo i dati di Agenzia Dogane e Monopoli, riportati anche nel più recente "Libro Nero dell'Azzardo" (CGIL/Federconsumatori - 2026), la raccolta complessiva dei giochi in Italia ha raggiunto nel 2025 la cifra record di 165,34 miliardi di euro, che corrispondono a circa il 7,3% del PIL nazionale.
Di questi, gli italiani hanno effettivamente "perso" (la spesa reale netta) circa 21,88 miliardi di euro.

Se confrontiamo questi dati, ad esempio, con la previdenza complementare (fonte COVIP, Relazione 2025), emerge la profonda distanza culturale: nel 2025 i contributi totali versati nei fondi pensione sono stati pari a 17,4 miliardi di euro.
Ecco dunque un dato su cui riflettere: ogni anno spendiamo circa 4,5 miliardi di euro in più per giochi d’azzardo e scommesse sportive (con le relative conseguenti preoccupazioni circa la dipendenza), rispetto a quanti ne destiniamo alla costruzione della nostra sicurezza pensionistica futura!
Ma per quale motivo siamo così attratti dalle scommesse e così diffidenti verso i mercati finanziari?
La risposta risiede in due importanti bias cognitivi, che è bene imparare a conoscere ed evitare:
L'illusione del controllo: La convinzione errata di poter influenzare o prevedere eventi casuali (come i numeri del Lotto o l'andamento di un'azione nel breve termine).
L'avversione alla perdita: Il dolore di una perdita finanziaria è psicologicamente doppio rispetto al piacere di un guadagno. (Teoria del Prospetto).
Queste stesse distorsioni cognitive si riflettono nel cosiddetto “Market Timing”, ovvero il tentativo di entrare e uscire dal mercato nel "momento giusto", nell’istintiva (ed errata) convinzione di poter prevedere il crollo o la risalita dei listini.
A riguardo, è importante sapere che molteplici ricerche (come, ad esempio, questa) dimostrano che perdere anche solo pochi dei giorni migliori (spesso a ridosso dei cali) in un decennio può significativamente compromettere il rendimento finale.
Chi cerca di prevedere il futuro finanziario non sta investendo, sta scommettendo!
E proprio come al casinò, il "banco" (Mister Market) vince quasi sempre contro chi non dispone di una adeguata strategia di lungo periodo.
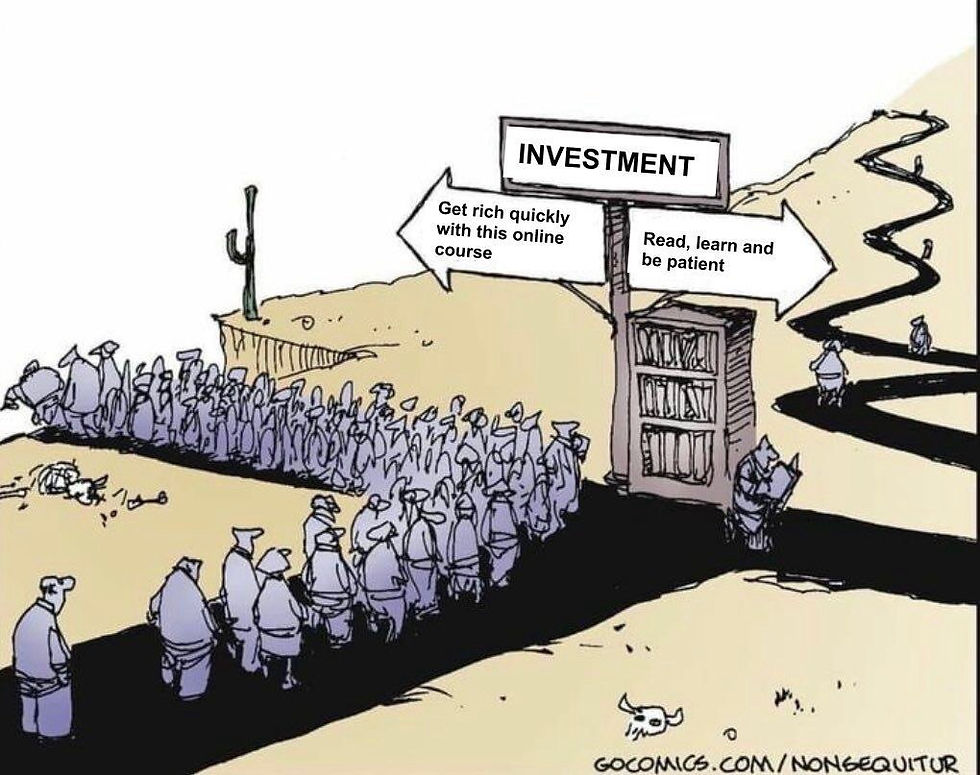
Ma investire (basterebbe un po’ di buon senso per capirlo) è esattamente l'opposto di scommettere.
Se la scommessa punta su un evento poco probabile, che dunque potrebbe avere un alto impatto immediato, investire significa accettare che l'incertezza nel breve periodo è il prezzo da pagare se si vuole ottenere rendimento nel lungo periodo.
In conclusione, abbandonare la “frizzante” illusione del colpo di fortuna, per pianificare scelte consapevoli e coerenti, è un atto di responsabilità e tutela verso il proprio futuro.
Per farlo occorrono conoscenze e competenze, oltre a metodo e disciplina coi quali mantenere i giusti comportamenti nel tempo.
Dunque: non improvvisate, ma affidatevi sempre alla guida esperta di un professionista qualificato.
bottom of page